
Kurz gesagt
Historische Marktdaten zeigen, was passiert ist: die Volatilität der letzten Wochen, die Korrelationen des letzten Quartals. Im Treasury zählt aber die nächste Woche. Vorausschauende Marktdaten wie implizite Volatilitäten zeigen, was der Markt heute für die Zukunft einpreist. Ebenso wichtig ist, das Risiko über das gesamte Portfolio zu simulieren, mit Forwards und Optionsstrukturen, und zu sehen, wie jede Sicherungsentscheidung das Gesamtbild verändert.
Der Beitrag
Rückspiegel oder Windschutzscheibe?
30 Jahre FX-Desk lehren einen: Die meisten Risikosysteme zeigen, wie hoch das Risiko gestern war. Nicht, wie hoch es morgen sein wird.
Historische Marktdaten sagen mir, was passiert ist. Volatilität der letzten Wochen, Korrelationen des letzten Quartals. Nützlich für die Rückschau, aber im Treasury zählt die nächste Woche, nicht die letzte.
Forward-looking Marktdaten drehen die Perspektive um: Nicht „wie volatil war der Markt“, sondern „was preist der Markt heute für die Zukunft ein“. Aus impliziten Volatilitäten wird sichtbar, wie sich das Risiko wahrscheinlich entwickelt, bevor es eintritt.
Der zweite Punkt ist mindestens genauso wichtig: Das nützt wenig, wenn ich es nur für einen einzelnen Kontrakt rechnen kann. Ich brauche die Simulation über das gesamte Portfolio, Vanilla-Forwards, Optionsstrukturen, jede Kombination, und wie sich jede einzelne Hedge-Entscheidung auf das Gesamtbild auswirkt.
Genau das ist der Unterschied, den GLORIAnalytics macht: forward-looking statt rückblickend, portfolioweit statt fragmentiert nach Produkt.
Schauen Sie noch in den Rückspiegel oder schon durch die Windschutzscheibe?
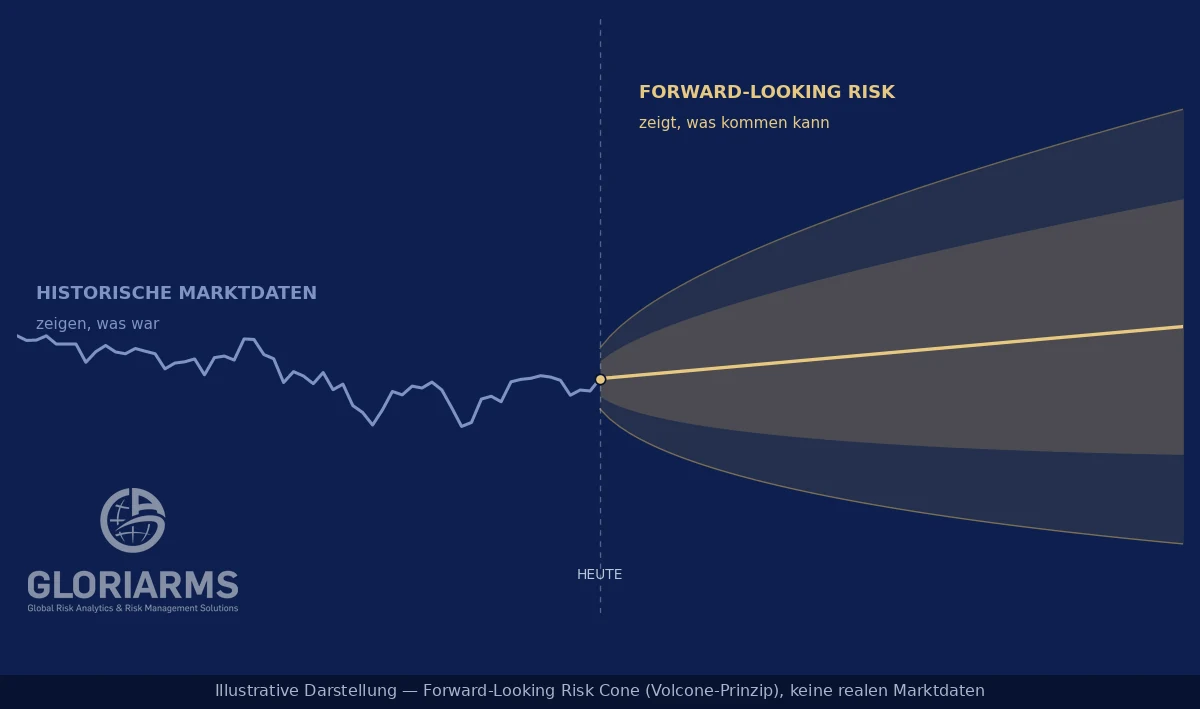
Bildinhalt als Text
- Historische Marktdaten zeigen, was war: der Kursverlauf bis heute.
- Forward-Looking Risk zeigt, was kommen kann: ein Risikokegel, der sich ab heute mit der Zeit öffnet.
- Illustrative Darstellung: Forward-Looking Risk Cone (Volcone-Prinzip), keine realen Marktdaten.
Was „vorausschauend“ konkret heißt
Ein historisches Risikomaß rechnet mit dem, was in einem vergangenen Zeitfenster passiert ist. Nach ruhigen Monaten zeigt es ein niedriges Risiko, und zwar gerade dann, wenn sich am Markt schon etwas zusammenbraut. Ein Beispiel ist ein Wahltermin oder eine Zentralbanksitzung: Der Optionsmarkt preist die erwartete Unruhe oft schon Wochen vorher ein, das historische Fenster sieht sie erst hinterher.
Implizite Volatilitäten sind dabei keine Prognose der Richtung. Sie zeigen, welche Schwankungsbreite der Markt heute für einen bestimmten Zeitraum erwartet und bezahlt. Genau diese Breite braucht das Treasury, um Risiko und Absicherungsbedarf zu bemessen.
Der zweite Teil des Posts ist ebenso wichtig. Ein Optionspreisrechner für ein einzelnes Geschäft beantwortet nicht, was eine Absicherung für das Unternehmen bedeutet. Dafür muss das ganze Portfolio simuliert werden, mit allen offenen Positionen, Forwards und Optionsstrukturen, und mit den Korrelationen zwischen den Währungen. Erst dann zeigt sich, ob ein neuer Hedge das Gesamtrisiko senkt oder nur an einer Stelle verschiebt.
Erweiterte Fassung unseres LinkedIn-Beitrags vom 31. August 2026. Zur Diskussion auf LinkedIn → Website-Fassung: KI-unterstützt ergänzt · geprüft von S. Hamberger
GLORIARMS
GLORIARMS entwickelt GLORIAnalytics, unabhängige FX-Risikoanalyse für Unternehmens-Treasuries und die Banken, die sie betreuen.
LinkedIn →