
Kurz gesagt
ISA 570 (Revised 2024) schreibt weder eine Software noch eine bestimmte Methode vor. Prüfer erwarten aber, dass das Management seine Einschätzungen erklären, dokumentieren und begründen kann, wo das Währungsrisiko die Unternehmensfortführung berühren kann. Der Standard gilt für Prüfungen von Abschlüssen für Geschäftsjahre, die am oder nach dem 15. Dezember 2026 beginnen. Gut vorbereitet ist, wer sein Exposure kennt, es laufend überwacht und Entscheidungen auf objektive Daten stützt.
Der Beitrag
In Gesprächen mit Treasurern hören wir immer öfter dieselbe Frage: „Was bedeutet ISA 570 (Revised 2024) konkret für unser FX-Risiko-Reporting?“ Die kurze Antwort: mehr, als die meisten erwarten. Der überarbeitete Standard gilt für Geschäftsjahre, die am oder nach dem 15. Dezember 2026 beginnen. Er verlängert den Beurteilungshorizont. Aus unserer Sicht heißt das für das FX-Risiko: nachvollziehbare Belege, bis hin zur dokumentierten Herkunft der verwendeten Marktdaten.
Die falsche Frage
Viele Unternehmen fragen zuerst: „Müssen wir unsere Absicherungsstrategie ändern?“ Verständlich, aber nicht entscheidend. Die Frage, die den Unterschied macht, lautet: Wie belegen Sie, dass das Währungsrisiko strukturiert und laufend gemessen wird, statt von Fall zu Fall gesteuert zu werden, wenn ein Problem auftaucht? Der Unterschied wirkt klein. Er trennt aber die Unternehmen, die vorbereitet ins Gespräch mit dem Prüfer gehen, von denen, die es nicht sind.
Was ISA 570 tatsächlich verlangt
Der Standard schreibt weder eine Software noch eine einheitliche Methode vor. Er verlangt etwas Anspruchsvolleres: dass das Management seine Einschätzungen erklären, dokumentieren und begründen kann, wo das Währungsrisiko die Fortführung des Unternehmens berühren kann. In der Praxis heißt das, Fragen wie diese mit Daten beantworten zu können:
- Wie wird das Währungsexposure berechnet?
- Wie oft wird es aktualisiert?
- Welche Szenarien werden analysiert, und auf welchen Annahmen beruhen sie?
- Wie wird geschätzt, was eine Kursänderung für Margen und Liquidität bedeutet?
- Gibt es eine gemeinsame Methode, oder wird jede Entscheidung einzeln getroffen?
Ein Risiko mit vier Gesichtern
Ein häufiger Fehler ist, das Währungsrisiko als ein einziges Phänomen zu behandeln. Kursschwankungen erzeugen vier Arten von Risiko, die zu unterschiedlichen Zeitpunkten entstehen und unterschiedlich gesteuert werden müssen.
- Das Wettbewerbsrisiko entsteht schon bei den Kursen, die für Budget und Preislisten angesetzt werden. Arbeitet ein Wettbewerber mit einer schwächeren Währung, kann er Preise anbieten, die Sie nicht halten können. Oft fällt das erst auf, wenn ein Auftrag ausbleibt.
- Das ökonomische Risiko entsteht noch vor dem Auftrag, allein weil das Unternehmen ihn erhalten könnte. Hier sitzt ein großer Teil des ungesteuerten Risikos: Angebote beruhen auf Kursannahmen, die der Markt längst überholt hat.
- Mit der Rechnung wird daraus das Transaktionsrisiko. Das Exposure ist jetzt sicher. Beginnt die Steuerung erst hier, kommt die Absicherung oft zu spät, um die Marge wirklich zu schützen.
- Das Translationsrisiko folgt einer anderen Logik. Es entsteht aus der Umrechnung von Vermögenswerten und Schulden in Fremdwährung. Es erzeugt keinen unmittelbaren Zahlungsstrom, kann die Bilanz aber deutlich verändern. Weil eine Absicherung hier lange Laufzeiten und hohe Kosten bedeutet, steuern viele Unternehmen es nur, wenn der Markt es günstig macht.
Der Grundsatz der Vorsicht ist klar: Jedes Exposure sollte entsprechend der Wahrscheinlichkeit abgesichert werden, mit der es eintritt. Nicht jedes Exposure verdient dieselbe Behandlung. Gerade die Fähigkeit, diese Stufen zu unterscheiden, schützt die operative Marge mehr als die Zahl der laufenden Sicherungsgeschäfte.
Das Problem verstreuter Unterlagen
In den meisten Unternehmen gibt es diese Informationen bereits. Sie sind nur verstreut: eine Excel-Datei, die aktualisiert wird, wenn Zeit ist, ein Bericht der Bank, eine Quartalsanalyse und die Erfahrung des Treasurers, wertvoll, aber selten festgehalten. Die Daten stimmen, aber sie liegen in verschiedenen Werkzeugen und lassen sich kaum stimmig rekonstruieren, wenn ein Prüfer verstehen will, wie bestimmte Entscheidungen zustande kamen.
Was sich mit ISA 570 ändert
Hier liegt die wichtigste Änderung. Daten zu haben reicht nicht mehr. Das Unternehmen muss zeigen, dass diese Daten die Entscheidungen des Managements tatsächlich geleitet haben und nicht nur abgelegt wurden. Das ist keine rein technische Frage, sondern eine Frage, wie das Unternehmen seine Entscheidungen organisiert, dokumentiert und steuert. Am besten vorbereitet sind deshalb nicht die Unternehmen mit den meisten Absicherungen, sondern die, die ihr Exposure kennen, es laufend überwachen und auf objektiver Grundlage entscheiden.
Wie Sie sich vorbereiten
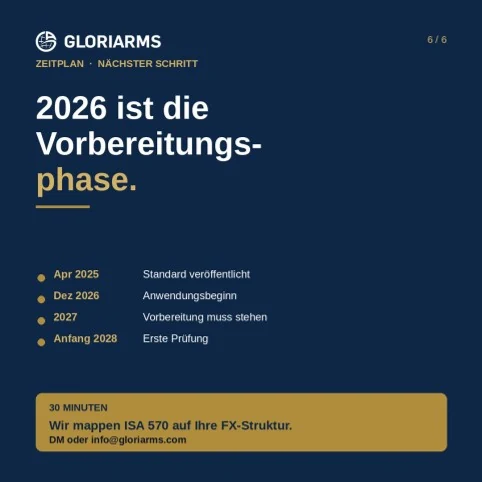
2026 ist die Vorbereitungsphase. Wir sagen keine Märkte voraus. Wir helfen Unternehmen, das Währungsrisiko unabhängig, laufend und dokumentierbar zu messen, und machen aus verstreuten Daten Informationen, mit denen CFOs, Treasurer, Aufsichtsgremien und Prüfer arbeiten können.
Folieninhalt als Text
- ISA 570 (Revised 2024): Was die neue Going-Concern-Prüfung für CFOs mit FX-Exposure bedeutet. International anwendbar für Geschäftsjahre, die ab dem 15. Dezember 2026 beginnen.
- Ein neuer Prüfungsstandard mit Folgen: Das IAASB hat am 9. April 2025 den überarbeiteten Prüfungsstandard ISA 570 (Revised 2024), Going Concern, veröffentlicht. Going Concern ist die Annahme, dass ein Unternehmen seinen Geschäftsbetrieb fortführen kann, die Grundprämisse jeder Abschlussprüfung.
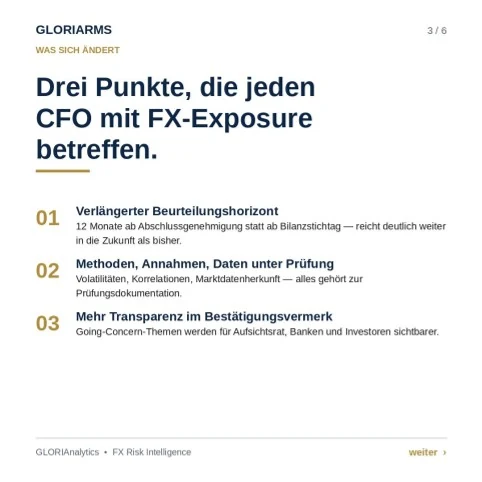
- Drei Punkte, die jeden CFO mit FX-Exposure betreffen: 1. Verlängerter Beurteilungshorizont, 12 Monate ab Abschlussgenehmigung statt ab Bilanzstichtag. 2. Methoden, Annahmen, Daten unter Prüfung: Volatilitäten, Korrelationen und Marktdatenherkunft gehören zur Prüfungsdokumentation. 3. Mehr Transparenz im Bestätigungsvermerk: Going-Concern-Themen werden für Aufsichtsrat, Banken und Investoren sichtbarer.
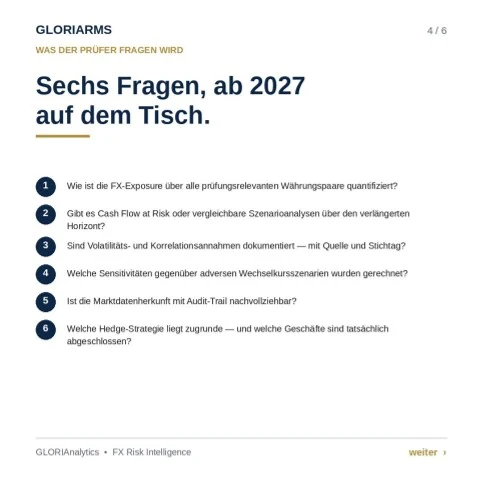
- Sechs Fragen, ab 2027 auf dem Tisch: Wie ist das FX-Exposure über alle prüfungsrelevanten Währungspaare quantifiziert? Gibt es Cash Flow at Risk oder vergleichbare Szenarioanalysen über den verlängerten Horizont? Sind Volatilitäts- und Korrelationsannahmen dokumentiert, mit Quelle und Stichtag? Welche Sensitivitäten gegenüber adversen Wechselkursszenarien wurden gerechnet? Ist die Marktdatenherkunft mit Audit-Trail nachvollziehbar? Welche Hedge-Strategie liegt zugrunde, und welche Geschäfte sind tatsächlich abgeschlossen?
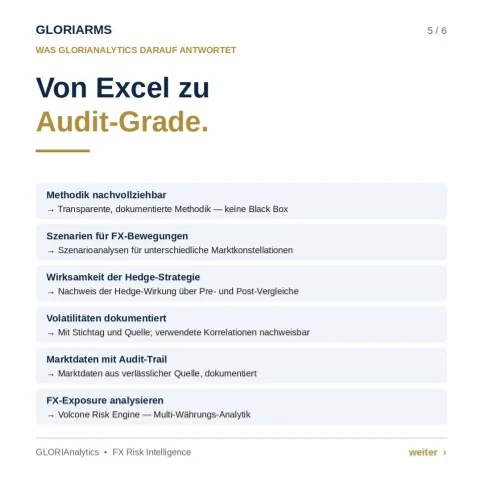
- Von Excel zu Audit-Grade: nachvollziehbare Methodik, Szenarioanalysen für unterschiedliche Marktkonstellationen, Nachweis der Hedge-Wirkung über Pre- und Post-Vergleiche, Volatilitäten mit Stichtag und Quelle, Marktdaten mit Audit-Trail, FX-Exposure-Analyse mit der Volcone Risk Engine.
- 2026 ist die Vorbereitungsphase: April 2025 Standard veröffentlicht, Dezember 2026 Anwendungsbeginn, 2027 muss die Vorbereitung stehen, Anfang 2028 erste Prüfung (bei kalenderjahrgleichem Geschäftsjahr).
Einordnung der Redaktion
Zu einigen Punkten des Beitrags eine fachliche Einordnung von uns:
- Die vier Perspektiven sind eine praktische Gliederung für die Steuerung, keine streng getrennten Standardkategorien. Sie überschneiden sich: Das Wettbewerbsrisiko ist regelmäßig Teil des ökonomischen Risikos, und das ökonomische Risiko umfasst die längerfristige Wirkung von Wechselkursen auf künftige Umsätze, Kosten und Wettbewerbsfähigkeit, auch ohne bereits abgeschlossene Verträge.
- Transaktionsrisiko entsteht bereits mit einem verbindlichen Auftrag oder Vertrag über einen Zahlungsstrom in Fremdwährung. Spätestens mit der Rechnung wird es auch buchhalterisch sichtbar.
- Ob und wie stark ein Exposure abgesichert wird, hängt von seiner Eintrittswahrscheinlichkeit, von natürlichen Ausgleichseffekten, vom Risikoziel und von der genehmigten Hedging-Policy ab. Das ist eine Frage der eigenen Policy, keine Vorgabe von ISA 570.
Zu den Folien oben: Die dort genannten FX-Nachweise sind praktische Umsetzungsempfehlungen für Unternehmen mit relevantem Währungsrisiko, keine vom Standard einzeln vorgeschriebene Checkliste. ISA 570 stärkt die Prüfung der Going-Concern-Beurteilung einschließlich der Methoden, wesentlichen Annahmen und Daten. Eine allgemeine Pflicht zu bestimmten FX-Systemen folgt daraus nicht.
Zuerst erschienen am 5. August 2026 im LinkedIn-Newsletter „FX Under Audit“. Originalsprache: Italienisch. Zur Diskussion auf LinkedIn → Website-Fassung: KI-unterstützt aus dem Original übertragen · geprüft von S. Hamberger

Enrico Ferrante
Mehr als 35 Jahre an den Devisenmärkten, davon rund drei Jahrzehnte im Bankgeschäft. Hilft CFOs und Treasurern, ihre Margen vor dem Währungsrisiko zu schützen. Autor des LinkedIn-Newsletters „FX Under Audit“.
LinkedIn →