
In breve
Valutata a posteriori, quasi ogni copertura sembra sbagliata. Il vero problema raramente è la singola decisione: è riuscire a dimostrare che quella scelta era coerente con le informazioni disponibili, con la policy e con il profilo di rischio dell’azienda. Una struttura chiara permette di ricostruire perché una decisione è stata presa, sulla base di numeri, soglie e regole condivise.
Il post
Il giorno dopo tutto sembra ovvio.
Quando una decisione di copertura viene valutata a posteriori, è facile sentirsi dire: “Era evidente che non fosse il momento o la strategia giusta.”
Ma spesso il vero problema non è tanto la singola decisione, quanto riuscire a dimostrare che quella scelta fosse coerente con le informazioni disponibili, con la policy e con il profilo di rischio dell’azienda.
Una struttura chiara dovrebbe permettere di ricostruire perché una decisione è stata presa, sulla base di numeri, soglie e regole condivise.
Contenuto dell'immagine in testo
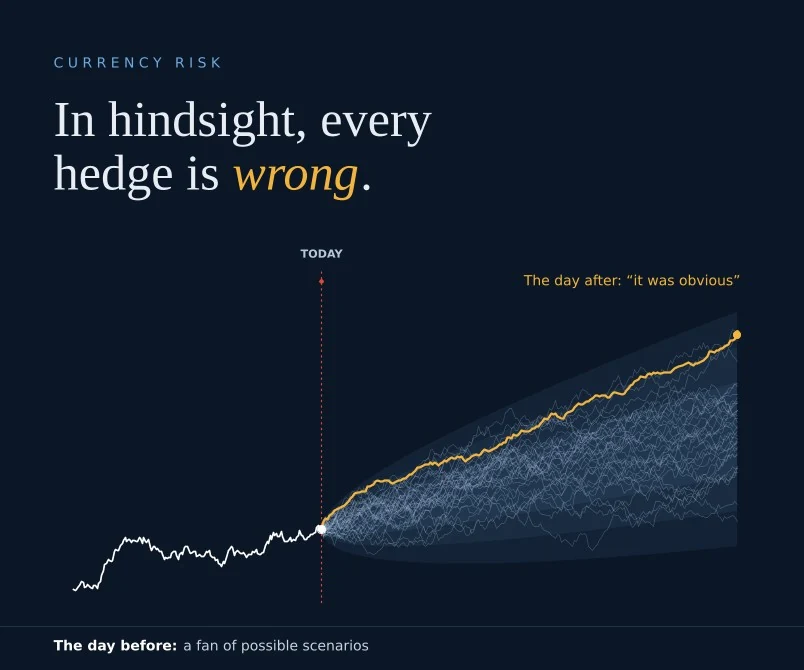
- Col senno di poi, ogni copertura è sbagliata.
- Oggi: lo storico fino a ora, poi un ventaglio di scenari possibili. Il giorno prima la copertura si decide di fronte a tutto questo ventaglio.
- Il giorno dopo resta un solo percorso, e «era ovvio».
Che cosa serve per difendere una copertura
Il senno di poi giudica una copertura rispetto all’unico andamento di mercato che si è effettivamente verificato. La tesoreria, invece, decide prima, di fronte a una gamma di esiti possibili. Una valutazione corretta pone quindi domande diverse: l’esposizione era misurata correttamente in quel momento? La copertura rientrava nei rapporti minimi e massimi approvati dal consiglio? La decisione era coerente con le informazioni disponibili quel giorno?
Un sistema che risponde a queste domande identifica e misura le esposizioni reali, non solo quelle visibili a bilancio; traduce la hedging policy approvata in rapporti di copertura minimi e massimi per ogni orizzonte temporale; monitora gli scostamenti durante l’anno e li segnala prima che diventino un problema; mette in evidenza rischi e opportunità e, allo stesso tempo, le proposte di derivati che non riducono davvero il rischio.
Un post-mortem strutturato chiude il cerchio: valuta le coperture scadute rispetto al cambio di mercato a scadenza e confronta i flussi con il budget rate, ma legge il risultato alla luce della policy, non del senno di poi. Una copertura che è costata perché il cambio si è mosso a favore non è un errore, se rispettava le regole concordate. È il prezzo della certezza che l’azienda ha scelto.
Versione ampliata del nostro post LinkedIn del 2 ottobre 2026. Partecipa alla discussione su LinkedIn → Versione per il sito: ampliata con il supporto dell’IA · verificata da S. Hamberger
GLORIARMS
GLORIARMS sviluppa GLORIAnalytics, analisi indipendente del rischio di cambio per le tesorerie aziendali e le banche che le seguono.
LinkedIn →