
Kurz gesagt
Der Cashflow-at-Risk beantwortet die Frage, um wie viel der geplante operative Cashflow verfehlt werden kann. Wie breit die Antwort ausfällt, hängt maßgeblich von der Korrelationsmatrix ab. Ist sie veraltet, zeigt der CFaR einen Diversifikationseffekt, der auf dem Papier plausibel wirkt und unter Stress nicht hält. Eine täglich neu berechnete Matrix sagt keinen Bruch voraus, kann aber früher zeigen, wann die Annahmen geprüft werden sollten.
Der Beitrag
Nicht die Simulation ist das Problem. Die alte Matrix ist es.
Cashflow-at-Risk beantwortet die Frage, die ein Vorstand wirklich stellt: Um wie viel kann der geplante operative Cashflow verfehlt werden?
Die Korrelationsmatrix entscheidet mit, wie breit die Antwort ausfällt. Ist sie veraltet, zeigt das CFaR einen Diversifikationseffekt, der auf dem Papier plausibel aussieht und unter Stress nicht hält.
Deshalb hat Korrelation in GLORIAnalytics ein eigenes Panel, täglich neu berechnet:
- Historische Korrelation über alle Fenster gleichzeitig: EWMA, 30 Tage bis 3 Jahre, Gesamthistorie
- EUR-Basis, Horizonte passend zur Laufzeit
- Als primärer Input für das CFaR
Es sagt den nächsten Korrelationsbruch nicht voraus. Es zeigt jeden Tag, wann Sie Ihre Annahmen neu prüfen sollten.
Steht Korrelation bei Ihnen auf der Agenda, im Aufbau, als Ersatz für eine bestehende Lösung oder einfach, um sie aktuell zu halten? Ich zeige Ihnen gern, wie das auf einer anonymisierten Version Ihres FX-Portfolios aussieht.
Bildinhalt als Text
- Nicht die Simulation ist das Problem. Die alte Matrix ist es.
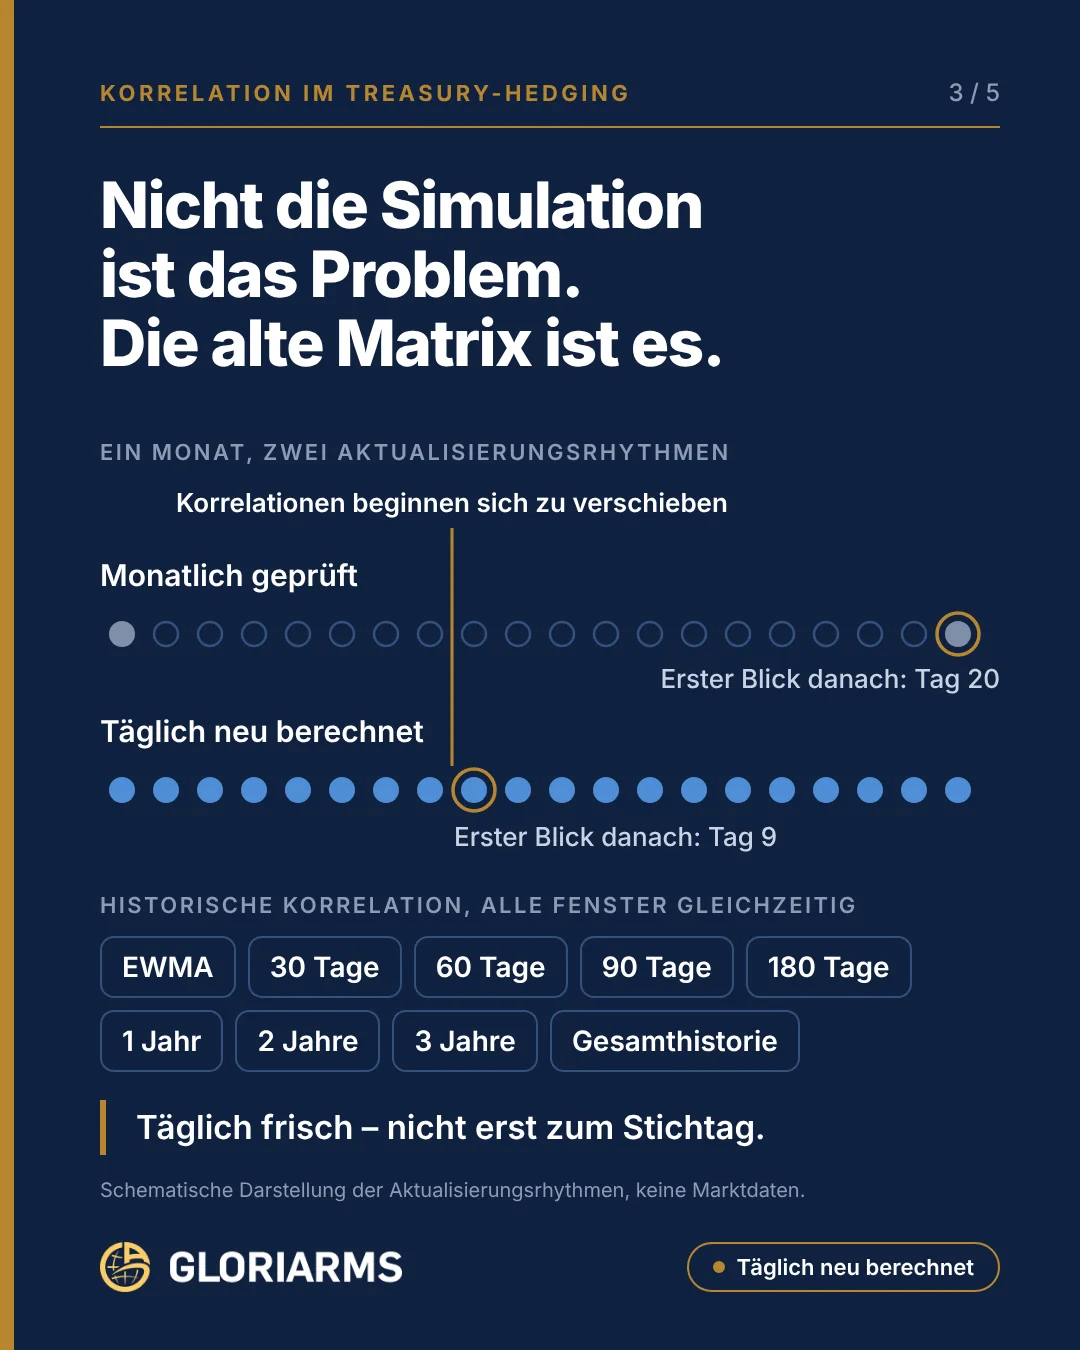
- Ein Monat, zwei Aktualisierungsrhythmen: Die Korrelationen beginnen sich an Tag 8 zu verschieben. Monatlich geprüft: erster Blick danach an Tag 20. Täglich neu berechnet: erster Blick danach an Tag 9.
- Historische Korrelation, alle Fenster gleichzeitig: EWMA, 30 Tage, 60 Tage, 90 Tage, 180 Tage, 1 Jahr, 2 Jahre, 3 Jahre, Gesamthistorie.
- Täglich frisch, nicht erst zum Stichtag.
- Schematische Darstellung, keine Marktdaten.
Warum der Rhythmus zählt
Viele Unternehmen rechnen den Cashflow-at-Risk monatlich oder quartalsweise, mit einer Korrelationsmatrix aus einem festen Zeitfenster. Das Verfahren dahinter, ob Varianz-Kovarianz, historische Simulation oder Monte Carlo, ist dabei selten das Problem. Das Problem ist der Input: Eine Matrix aus einem ruhigen Quartal beschreibt einen Markt, den es vielleicht schon nicht mehr gibt.
Das Bild zum Beitrag zeigt den Unterschied schematisch. Beginnen sich die Korrelationen an Tag 8 zu verschieben, kann ein täglicher Rhythmus das frühestens an Tag 9 zeigen. Wer monatlich prüft, sieht es erst an Tag 20, wenn die Verschiebung womöglich schon gewachsen ist. Das ist ein schematisches Beispiel, keine garantierte Reaktionszeit.
Ein Fenster allein reicht dabei nicht. Kurze Fenster und EWMA reagieren schnell, schwanken aber stark. Lange Fenster und die Gesamthistorie sind stabil, reagieren aber spät. Wer alle nebeneinander sieht, erkennt, ob sich ein kurzfristiger Ausreißer oder ein echter Regimewechsel abzeichnet. Historische Korrelation schaut allerdings immer zurück. Was der Markt für die Zukunft einpreist, zeigt Teil 4.
Erweiterte Fassung unseres LinkedIn-Beitrags vom 20. Oktober 2026. Zur Diskussion auf LinkedIn → Website-Fassung: KI-unterstützt ergänzt · geprüft von S. Hamberger

Stefan Hamberger
Mehr als 30 Jahre im FX- und eFX-Geschäft, zuvor Managing Director bei der Commerzbank und bei Crédit Agricole CIB. Hilft CFOs und Treasurern, ihr Währungsrisiko zu kennen, bevor der Markt sich bewegt.
LinkedIn →