
Kurz gesagt
Korrelationen sind keine Naturkonstanten, sondern ein Marktzustand. In Stressphasen können sie sich schnell verschieben: Währungen, die sonst unabhängig laufen, bewegen sich plötzlich gemeinsam, natürliche Hedges verlieren ihre Wirkung. Im Beispiel schrumpft der Diversifikationseffekt von 53 % auf etwa 24 %. Entscheidend ist deshalb, wie schnell man eine Verschiebung bemerkt.
Der Beitrag
Diversifikation ist ein Schönwetter-Freund.
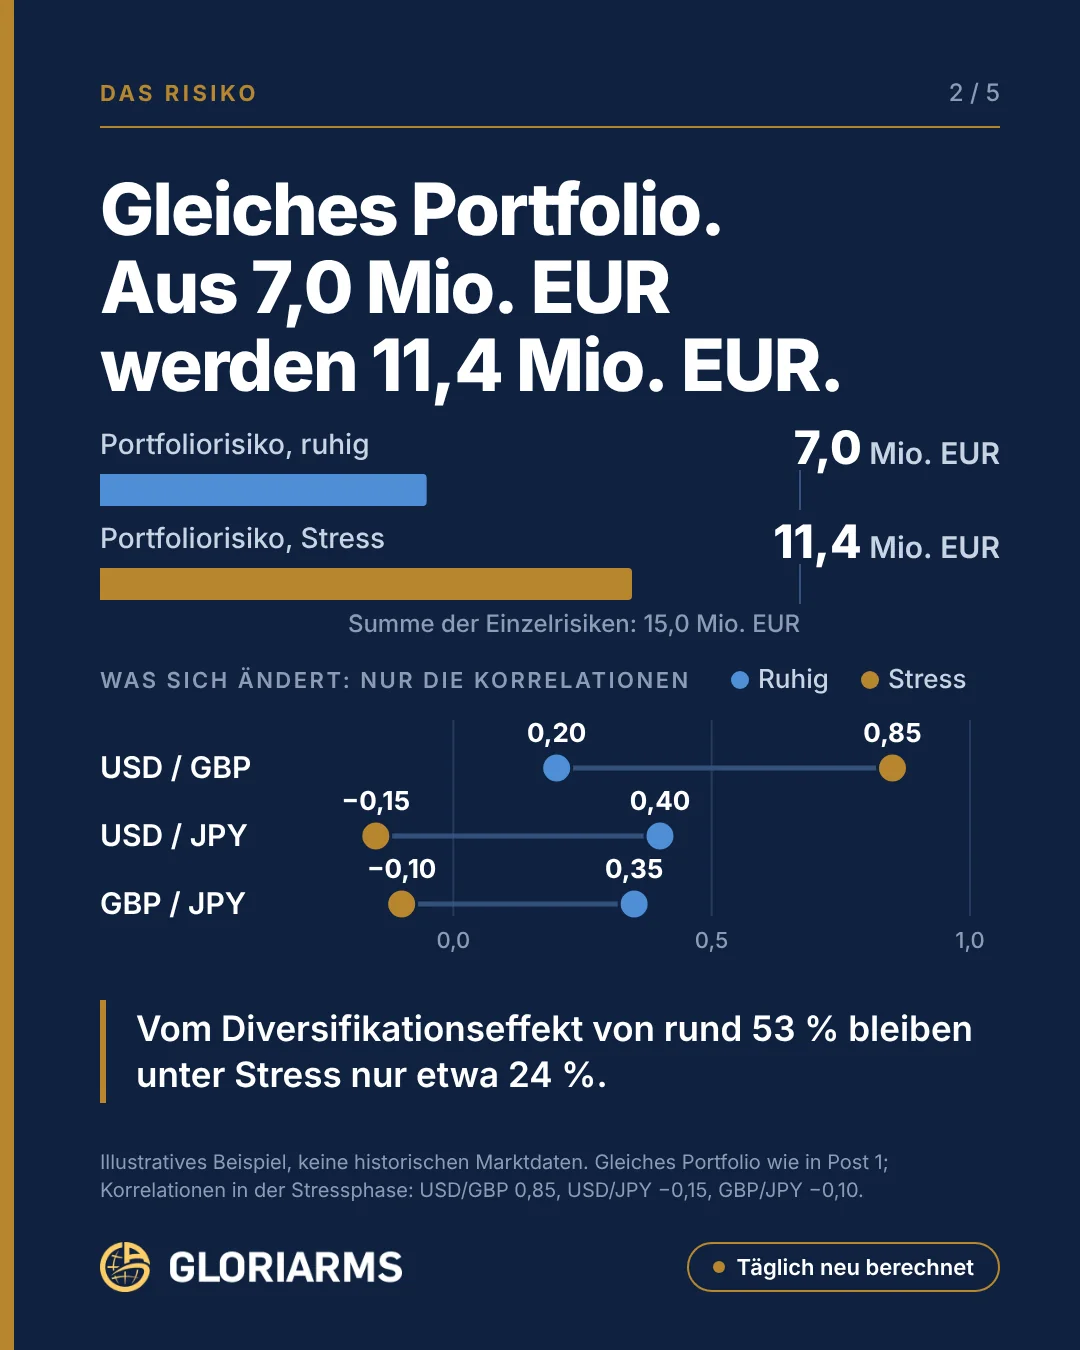
Gleiches Portfolio wie im letzten Post. Ruhiger Markt: Risiko 7,0. Stressphase: 11,4. An den Positionen hat sich nichts geändert. Nur die Korrelationen:
- USD/GBP: von 0,20 auf 0,85
- JPY zu USD und GBP: von 0,40 / 0,35 auf −0,15 / −0,10. Der natürliche Hedge der JPY-Verbindlichkeit trägt nicht mehr.
Von den 53 % Diversifikationseffekt bleiben etwa 24 %.
Korrelation ist keine Naturkonstante, sondern ein Marktzustand. Sie kippt oft dann, wenn es darauf ankommt: bei Liquiditätsschocks, Zentralbank-Überraschungen, in Risk-off-Phasen.
Den nächsten Bruch sagt kein Modell voraus. Aber Sie können beeinflussen, wie schnell Sie ihn bemerken. Monatlich geprüft, sehen Sie eine Verschiebung erst, wenn sie gewachsen ist. Täglich neu berechnet, solange sie noch klein ist.
Deshalb rechnen wir Korrelationen in GLORIAnalytics jeden Tag neu, nicht erst zum Stichtag.
Was, wenn Ihre Annahme genau dann nicht hält, wenn es darauf ankommt?
Bildinhalt als Text
- Das Risiko: Gleiches Portfolio. Aus 7,0 Mio. EUR werden 11,4 Mio. EUR.
- Portfoliorisiko ruhig: 7,0 Mio. EUR; Portfoliorisiko Stress: 11,4 Mio. EUR; Summe der Einzelrisiken: 15,0 Mio. EUR.
- Was sich ändert, nur die Korrelationen (ruhig → Stress): USD/GBP 0,20 → 0,85; USD/JPY 0,40 → −0,15; GBP/JPY 0,35 → −0,10.
- Vom Diversifikationseffekt von rund 53 % bleiben unter Stress nur etwa 24 %.
- Illustratives Beispiel, keine historischen Marktdaten.
Was sich in der Stressphase ändert
| Ruhiger Markt | Stressphase | |
|---|---|---|
| Korrelation USD/GBP | 0,20 | 0,85 |
| Korrelation USD/JPY | 0,40 | −0,15 |
| Korrelation GBP/JPY | 0,35 | −0,10 |
| Portfoliorisiko | 7,0 Mio. EUR | 11,4 Mio. EUR |
| Diversifikationseffekt gegenüber 15,0 Mio. EUR | rund 53 % | rund 24 % |
Zwei Dinge passieren gleichzeitig. Dollar und Pfund laufen enger zusammen, die beiden Forderungen verstärken sich also gegenseitig. Und der Yen löst sich von beiden: Er bewegt sich nicht mehr mit ihnen, sondern leicht gegen sie. Damit gleicht die JPY-Verbindlichkeit die Forderungen nicht mehr aus, sie addiert sich jetzt sogar zum Risiko.
Solche Verschiebungen sind kein Gedankenspiel. Gerade Währungen mit dem Ruf eines sicheren Hafens reagieren in Risk-off-Phasen anders als im ruhigen Markt. Eine Korrelationsmatrix, die aus einem ruhigen Zeitraum stammt, zeigt dann einen Diversifikationseffekt, den es nicht mehr gibt.
Daraus folgt nicht, dass man die Korrelation ignorieren und alles addieren sollte. Es folgt, dass man sie laufend beobachten muss. Wie das im Cashflow-at-Risk aussieht, zeigt Teil 3.
Erweiterte Fassung unseres LinkedIn-Beitrags vom 14. Oktober 2026. Zur Diskussion auf LinkedIn → Website-Fassung: KI-unterstützt ergänzt · geprüft von S. Hamberger

Stefan Hamberger
Mehr als 30 Jahre im FX- und eFX-Geschäft, zuvor Managing Director bei der Commerzbank und bei Crédit Agricole CIB. Hilft CFOs und Treasurern, ihr Währungsrisiko zu kennen, bevor der Markt sich bewegt.
LinkedIn →