
In breve
Le correlazioni non sono costanti di natura, ma uno stato del mercato. Nelle fasi di stress possono spostarsi in fretta: valute che di solito si muovono in modo indipendente iniziano a muoversi insieme, e le coperture naturali perdono efficacia. Nell’esempio l’effetto di diversificazione scende dal 53 % a circa il 24 %. Conta quindi la rapidità con cui ci si accorge dello spostamento.
Il post
La diversificazione è un’amica del bel tempo.
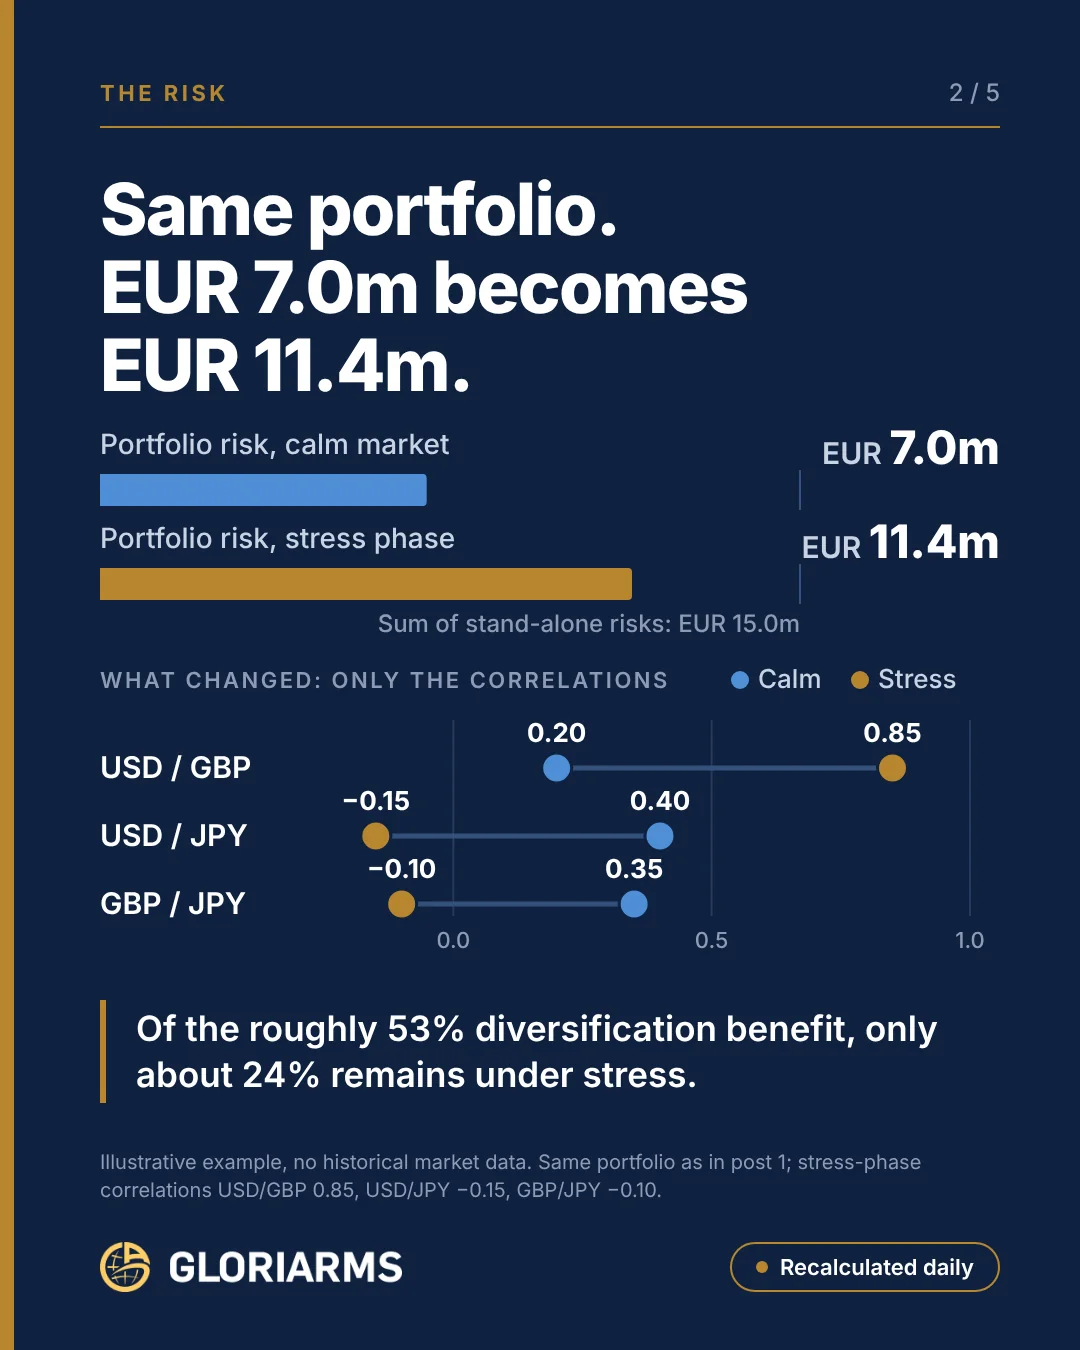
Stesso portafoglio del post precedente. Mercato tranquillo: rischio 7,0. Fase di stress: 11,4. Le posizioni non sono cambiate. Sono cambiate solo le correlazioni:
- USD/GBP: da 0,20 a 0,85
- JPY rispetto a USD e GBP: da 0,40 / 0,35 a −0,15 / −0,10. La copertura naturale del debito in JPY non funziona più.
Del 53 % di effetto diversificazione resta circa il 24 %.
La correlazione non è una costante di natura, è uno stato del mercato. Spesso salta proprio quando conta: negli shock di liquidità, nelle sorprese delle banche centrali, nelle fasi di risk-off.
Nessun modello prevede la prossima rottura. Ma potete decidere quanto in fretta ve ne accorgete. Con una verifica mensile vedete lo spostamento solo quando è già cresciuto. Con un ricalcolo giornaliero lo vedete quando è ancora piccolo.
Per questo in GLORIAnalytics ricalcoliamo le correlazioni ogni giorno, non solo alla data di chiusura.
E se la vostra ipotesi non reggesse proprio quando conta?
Contenuto dell'immagine in testo
- Il rischio: stesso portafoglio, 7,0 mln EUR diventano 11,4 mln EUR.
- Rischio di portafoglio tranquillo: 7,0 mln EUR; sotto stress: 11,4 mln EUR; somma dei rischi singoli: 15,0 mln EUR.
- Che cosa cambia, solo le correlazioni (tranquillo → stress): USD/GBP 0,20 → 0,85; USD/JPY 0,40 → −0,15; GBP/JPY 0,35 → −0,10.
- Del circa 53 % di effetto diversificazione, sotto stress resta circa il 24 %.
- Esempio illustrativo, nessun dato storico di mercato.
Che cosa cambia nella fase di stress
| Mercato tranquillo | Fase di stress | |
|---|---|---|
| Correlazione USD/GBP | 0,20 | 0,85 |
| Correlazione USD/JPY | 0,40 | −0,15 |
| Correlazione GBP/JPY | 0,35 | −0,10 |
| Rischio di portafoglio | 7,0 mln EUR | 11,4 mln EUR |
| Effetto diversificazione rispetto a 15,0 mln EUR | circa 53 % | circa 24 % |
Succedono due cose insieme. Dollaro e sterlina si muovono in modo più allineato, quindi i due crediti si rafforzano a vicenda. E lo yen si stacca da entrambi: non si muove più con loro, ma leggermente in senso opposto. Il debito in JPY smette di compensare i crediti e ora aggiunge persino rischio.
Spostamenti di questo tipo non sono un esercizio teorico. Proprio le valute considerate rifugio si comportano in modo diverso nelle fasi di risk-off rispetto ai mercati tranquilli. Una matrice di correlazione presa da un periodo calmo mostra allora un effetto di diversificazione che non esiste più.
La conclusione non è ignorare la correlazione e sommare tutto. È osservarla di continuo. Che cosa significa per il cash flow at risk lo mostra la parte 3.
Pubblicato per la prima volta il 14 ottobre 2026 su LinkedIn. Lingua originale: tedesco. Partecipa alla discussione su LinkedIn → Versione per il sito: adattata dall’originale con il supporto dell’IA · verificata da S. Hamberger

Stefan Hamberger
Oltre 30 anni nel mercato FX ed eFX, in precedenza Managing Director in Commerzbank e Crédit Agricole CIB. Aiuta CFO e tesorieri a conoscere il proprio rischio di cambio prima che il mercato si muova.
LinkedIn →